E-bike配件是少数逆周期扩容的接单方向
报告明确E-bike在欧洲的结构性渗透继续,电机、电池、专用轮胎、重型锁具与载具形成独立需求池,是少数不受传统自行车去库存拖累的赛道。对工厂的含义是:这类订单的买家不是传统整车品牌,而是E-bike整车厂与欧洲渠道商,询盘会围绕专用规格而非通用件。接这类单要准备专用模具与认证资料,起订量和打样周期会比通用配件更长,但返单稳定性高于中价通用件。
来源待核实骑行装备外贸:出口规模稳定,整车与配件都有细分机会
先看中国出口和欧洲市场现状,再看不同骑行品类的买家、成本与重点市场规则。
骑行装备外贸基础扎实。中国整车保持稳定出货,零部件出口增速更快;欧洲市场库存回归常态、进口恢复。整车、零部件、骑行服和安全装备对应不同买家与准入要求,适合按产品线评估。
骑行用品由整车与传统配件、E-bike部件、智能设备、骑行服等多条产品线构成,各自对应不同品牌格局、渠道和准入要求。中国厂商覆盖传动、码表、轮组、服饰等供应环节,也参与中端品牌和DTC市场竞争;成本结构受到模具摊销、体积物流和渠道费用影响。
骑行装备包括头盔、车灯、码表、锁具、E-bike零件和骑行服,产品之间的买家和采购标准差异明显。报告涉及的供给和品牌样本覆盖传动系统、智能设备、碳纤轮组及服饰;销售渠道包括OEM/ODM、跨境平台、品牌独立站和线下经销。
成本主要分布在产品与模具、包装和跨境物流、平台及渠道费用。头盔、车架和轮组的包装体积影响物流成本;E-bike电气件、头盔与灯具等产品还涉及各自的兼容、测试或运输要求。现有资料的订单和出口信息没有按细分类目充分展开。
报告明确E-bike在欧洲的结构性渗透继续,电机、电池、专用轮胎、重型锁具与载具形成独立需求池,是少数不受传统自行车去库存拖累的赛道。对工厂的含义是:这类订单的买家不是传统整车品牌,而是E-bike整车厂与欧洲渠道商,询盘会围绕专用规格而非通用件。接这类单要准备专用模具与认证资料,起订量和打样周期会比通用配件更长,但返单稳定性高于中价通用件。
来源待核实报告指出中价位整车与通用配件收缩最明显,配套的中价头盔、通用型车灯、普通车锁被平台白牌快速替代,欧美传统头盔与锁具品牌的中间价位产品线首当其冲。对走量批发工厂的含义是:这类订单会越来越集中在极低报价的白牌渠道,价格战激烈、返单周期短、客户忠诚度低。ABUS、Kryptonite这类在安全认证与渠道上有壁垒的品牌守住了高端与商用市场,说明认证和渠道是这类品类不被替代的挡板。
来源待核实自行车出海沿着OEM/ODM供货、跨境零售与品牌自营、海外进口商和经销网络等多条路径展开;职业赛事合作是品牌建设和拓展渠道的一种方式。
自行车产业的外贸由多种经营路径共同构成。整车和配件工厂可按海外品牌要求承接OEM/ODM订单;有品牌运营能力的企业可通过跨境电商、自营网站和海外仓接触终端消费者;成熟品牌也会建立进口商、地区经销商和线下车店网络。Santic集团公开资料展示了国际OEM/ODM、品牌运营、跨境电商以及B2B/B2C并行的结构;ROCKBROS则披露了全球销售、海外仓和多个海外子公司的布局[S33][S34][S35]。久祺股份2026年半年度报告展示了整车出口的另一种组合:以ODM为主,欧洲采用SKD出口,北美布局Amazon自有品牌零售[S36]。中国自行车零部件出口额在2025年增长10.6%,整车出口量增长2.4%,这些渠道背后有持续的跨境供货需求[S20]。
职业车队和赛事合作是另一种品牌路径,能够让产品进入高关注度的专业使用场景,并为经销沟通和市场认知提供素材。XDS、Magene和iGPSPORT的合作案例体现了这类做法[S23][S24]。它与工厂供货、跨境零售、进口商分销并行,企业会根据产品类型、品牌投入和目标市场选择组合。欧洲市场的库存和进口贸易变化,以及英国对部分产品的贸易措施,则影响具体市场的节奏与到岸成本[S21][S22]。
ROCKBROS官网介绍其产品销往100多个国家和地区,并列出海外仓、德国、日本、美国、澳大利亚子公司及全球品牌门店。它展示了自有品牌通过跨境销售建立市场触达,再以海外仓和本地团队承接履约与服务的路径。
[S33]竞争从纺锤形转向哑铃形,中段参与者先出局,份额向两端集中。
行业结构已经从纺锤形转向哑铃形,中段参与者先被挤出。顶端是Shimano、SRAM、Garmin、Trek、Specialized等掌握核心技术与品牌溢价的企业;底端是数以万计的中国、东南亚代工厂与白牌卖家;中间层挤满欧洲中型整车品牌、区域性经销商集团与综合型外贸商。2022年下半年启动的去库存改变了这个结构,最先受挤压的正是中段。
欧洲两家重要的中端渠道与品牌集团在2023年先后进入困境:Signa Sports United(旗下含Fahrrad.de、Probikeshop等)申请破产,Wiggle CRC进入破产管理后被Frasers Group收购。中型品牌既没有顶端的技术壁垒来维持溢价,也没有底端的成本结构来打价格战,库存减值直接侵蚀掉全部利润空间。对代工厂的含义是:中端欧洲品牌客户的订单风险在上升,接单时要关注客户自身的库存与现金流状况。
零部件环节集中度还在上升。传动系统长期由Shimano与SRAM双寡头把持,Shimano在全球自行车零部件的份额按多数行业估算仍在六成以上。真正的变量来自中国传动系统厂商:珠海蓝图(L-TWOO)、顺泰(Sensah)、轮峰(Wheeltop)已完成电子变速从0到1的跨越,在入门至中端市场形成对机械套件与高价电子套件的双向替代;Magene(迈金)、iGPSPORT(迹驰)则在码表、功率计、骑行台上持续蚕食Garmin、Wahoo所在价格带的下沿。
整车代工台湾集群承压,但工程能力仍未被替代。Giant、Merida在2022年触及营收高点后连续两年承压,营收与利润同步回落,库存调整延续至2024年。产能地理在分散:越南、柬埔寨承接中低端整车与车架转移,葡萄牙与东欧承接面向欧盟的近岸组装。分散带来的后果是订单碎片化,单一工厂拿到的批量变小、议价能力下降,而掌握多地产能调度能力的头部代工集团反而获得更强客户黏性。
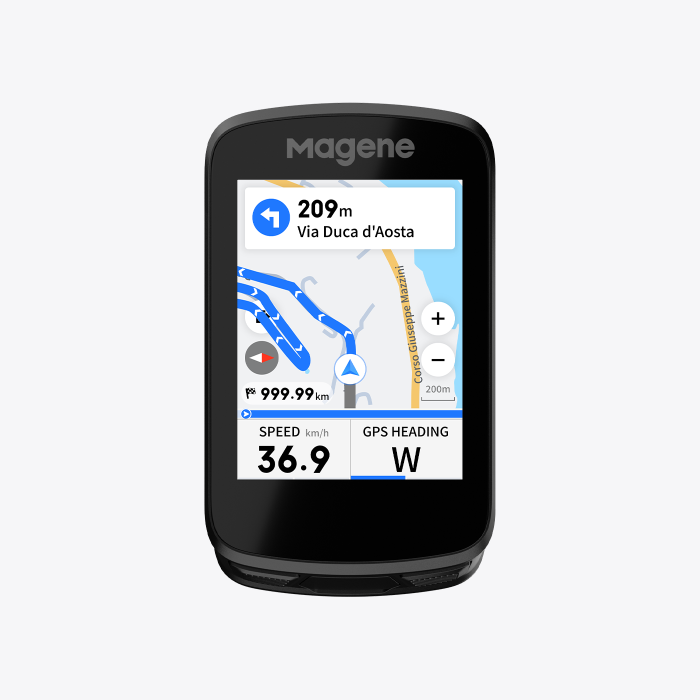
报告点名珠海蓝图(L-TWOO)、顺泰(Sensah)、轮峰(Wheeltop)已完成电子变速从0到1的跨越,在入门至中端市场形成对机械套件与高价电子套件的双向替代;Magene(迈金)、iGPSPORT(迹驰)在码表、功率计、骑行台上蚕食Garmin、Wahoo价格带下沿。对代工厂的含义是:这些中国品牌本身需要代工与配套,是潜在的国内客户;同时它们用“性能够用、价格腰斩”策略起量,会带动中端零部件价格带下移,给这些品牌做代工的工厂报价空间也会被压缩。
来源待核实报告记录Signa Sports United(旗下含Fahrrad.de、Probikeshop等)申请破产,Wiggle CRC进入破产管理后被Frasers Group收购。这两家都是欧洲重要的中端渠道与品牌集团。对给欧洲中型品牌做代工的工厂,含义是:客户自身的库存减值和现金流问题会传导为订单取消、账期拉长和压价。接单前应核实客户库存与财务状况,不宜把产能押在单一中端欧洲客户上。
来源待核实骑行市场由核心零部件、整车、装备品牌与电商零售共同构成,国内货架上国际品牌、专业国产品牌和平台自有品牌并行。
核心零部件和运动电子由 Shimano、SRAM、Garmin 等品牌建立技术与配套生态;整车市场可见 Trek、Specialized、Giant、Merida 等品牌。骑行服、车包、头盔、灯具与日常配件品牌更分散,国内线上常见洛克兄弟(ROCKBROS)、迪卡侬、森地客(Santic)、Monton、迈金(Magene)、iGPSPORT、西骑者(WestBiking)和京东京造等品牌[S14][S30]。
店铺样本呈现不同经营路线:洛克兄弟京东官方旗舰店覆盖整车、骑行服、车包和配件;西骑者京东自营旗舰店经营多类骑行用品;京东骑行服/装备榜单中可见西骑者、迪卡侬与京东京造等商品[S29][S31][S32]。西骑者(WestBiking)的辨识度来自产品矩阵与渠道组合。京东自营旗舰店覆盖头盔、眼镜、手套、骑行服等人身装备,也经营车灯、码表、车包、手机支架、脚踏和维修工具,货盘从骑手穿戴延伸到车辆配件与日常维护[S29]。品牌资料显示,其线上经营覆盖独立站、跨境平台和国内电商,并拓展自行车店、俱乐部等线下触点;批发合作页面则提供代理及OEM/ODM定制入口[S27][S28]。这条路径把自有品牌、多品类零售和定制供货衔接起来,体现了义乌骑行企业以供应链整合为基础、再用多渠道经营品牌的做法。
| 数据点 | 数值 | 口径 / 来源 |
|---|---|---|
| 1688自行车配件商品条数 | 3,588,007条 | 1688搜索/频道展示条目;不是成交量或去重供应商数[S11] |
| 1688自行车配件批发条数 | 20,665条 | 1688搜索/频道展示条目;不是成交量或去重供应商数[S12] |
| 1688单车配件品牌厂家数 | 90,562个 | 1688搜索/频道展示条目;不是成交量或去重供应商数[S13] |
| 1688自行车配件装备厂家数 | 124,476个 | 1688搜索/频道展示条目;不是成交量或去重供应商数[S14] |
1688有跨境专供排行榜入口,自行车配件类目下商品数量庞大,自行车配件批发有独立搜索结果页,单车配件有实力商家与一件代发入口,自行车配件装备有品牌厂家列表。[S10][S11][S12]对工厂的含义是:走量批发客户和跨境卖家在1688上按类目和排行榜找货,工厂要在对应类目下有商品、有实力商家资质、有成交记录,才容易被批发买家搜到。一件代发入口说明部分批发客户不压库存,工厂需要支持小批量代发。
报告点名Winspace、Farsports、Light Bicycle、Yoeleo以DTC模式直接触达欧美消费者,Magene(迈金)、iGPSPORT(迹驰)在码表功率计上蚕食Garmin、Wahoo价格带下沿,Monton(脉腾)、Santic(森地客)从代工向品牌过渡。对工厂的含义是:这些企业需要代工与配套,是潜在国内客户;但它们用“性能够用、价格腰斩”策略起量,会压低中端零部件价格带,给同类产品做代工的报价空间也会被压缩。
来源待核实骑行装备订单来自品牌零售、批发分销、车店渠道、平台卖家及OEM/ODM客户;西骑者展示了品牌销售与定制合作并行的路径。
西骑者在京东有自营旗舰店和覆盖多类目的商品;其官网面向零售商和分销商提供批发合作,并列出OEM/ODM定制服务[S28][S29]。品牌网资料也将贴牌加工、国内外车店代理与跨境代理列为其业务[S27]。
这类经营结构让同一参与者同时出现在品牌零售、批发渠道和定制供货环节。对工厂而言,来自品牌方的采购可能要求规格统一、稳定补货和包装配套;平台卖家更关注可售卖组合、价格带、评价基础和退货率;OEM/ODM客户则会把商标、颜色、材料或性能改动写进订单。
报告指出平台佣金、推广费、支付通道费、退货处理费构成渠道侧成本,交易履约、结算管理、推广服务等多项资费叠加,形成一笔不容忽视的费用池。[S7]对给亚马逊、eBay、速卖通、Temu卖家供货的工厂,含义是:对方的平台费用率越高,能接受你的供货价就越低,且退货损耗会转嫁到返单和账期上。报价时应问清对方走哪个平台、退货率大概多少,再决定是否接单。
报告明确代工出口加价环节最少、毛利最薄,现金流稳定;平台铺货毛利中等却被平台费用与广告成本持续侵蚀;DTC与品牌代理终端加价倍率最高,要自行承担营销、售后与合规成本。[S7]对工厂的含义是:想稳现金流就接OEM/ODM代工单,但别指望高毛利;想提高单件利润就要配合DTC卖家做定制包装和贴标,同时接受更高的验货与合规要求。
制造、品牌、批发和平台零售分别承担不同成本,也在不同环节取得收益。
利润沿产品设计与规格定义、部件采购、制造加工、品牌销售和渠道履约分布。加工端的收益受材料、工艺、良率、模具摊销和订单批量影响;品牌端通过产品组合与设计形成溢价;平台和批发渠道获得零售或分销收益,同时承担流量、库存、物流、退货与售后成本。
西骑者同时经营品牌商品,并在公开合作页面提供批发及OEM/ODM服务,呈现出品牌销售、分销和定制供货交叠的经营方式[S27][S28]。行业利润分析因此需要按制造、品牌和渠道分别看成本与毛利来源,而不是只比较出厂价和零售价。
| 数据点 | 数值 | 口径 / 来源 |
|---|---|---|
| 打样费(国内批发口径) | 约3000元 | 1688文章中的500件案例;不代表所有自行车配件工厂成本[S1] |
| 模具费(国内批发口径) | 约8000元 | 1688文章中的500件案例;不代表所有自行车配件工厂成本[S1] |
| 首批500件单件模具摊销 | 22元 | 1688文章中的500件案例;不代表所有自行车配件工厂成本[S1] |
| 跨境物流占出口总成本 | 15%到35% | 物流服务商给出的行业通用区间;非自行车品类专属统计[S3] |
报告指出小单快反降低库存风险,却把固定成本摊销推高,这是骑行配件工厂普遍面临的第一道挤压。[S1]打样费约3000元、模具费约8000元,只摊在首批500件订单上,单件成本直接多出22元。对走量批发工厂的含义是:接小单时报价必须把模具摊销算进去,否则账面有毛利、实际被固定成本吃掉;反过来,能把模具费在更多SKU与更多批次间摊薄的工厂,才有报价优势。
报告明确头盔、车架、轮组属于轻抛货,运费按体积重而非实重计费,同等重量下物流成本可能翻倍。[S3][S5]跨境物流通常占出口总成本15%到35%,骑行装备往往取上限。对工厂接单的含义是:给客户报FOB价之外,如果客户问DDP或海外仓履约,必须把体积重、仓储费、旺季附加费和退货运费算进去,否则到岸成本会系统性高于预期。
报告举例两家同样卖头盔的外贸企业,毛利率可能都在35%左右;一家走海运整柜、周转90天,另一家走空运小包、周转45天,净利率可能相差一倍以上。[S8][S9]对工厂的含义是:客户用什么物流方式和周转节奏,直接决定它能不能给你稳定返单和接受什么报价。给走空运小包的客户报价,要预留更高的单件物流成本空间;给整柜客户报价,可以靠批量摊薄模具。
E-bike配件、智能设备与骑行服各有买家和准入路径,按产品线寻找切入口。
品类分化已经拉开,中价通用配件收缩,增长集中在三条线。收缩最明显的是中价位整车与通用配件:中端公路车、通勤车需求回落,配套的中价头盔、通用型车灯、普通车锁被平台白牌快速替代。欧美传统头盔与锁具品牌的中间价位产品线首当其冲,而ABUS、Kryptonite这类在安全认证与渠道上仍有壁垒的品牌守住了高端与商用市场。
第一条增长线是E-bike相关配件,包括电机、电池、专用轮胎、重型锁具、载具,欧洲市场的结构性渗透仍在继续,这是少数不受传统自行车去库存拖累的赛道。第二条是骑行服饰与穿戴,Assos、Rapha、Pas Normal Studios、MAAP等品牌把骑行服做成带有社群属性的高溢价品类,中国供应链(东莞、福建)既是这些品牌的代工方,也孵化出Monton(脉腾)、Santic(森地客)等自有品牌。
第三条是智能化与数据化配件,包括码表、功率计、雷达尾灯、骑行台。这一赛道的竞争已经从硬件转向软件生态,Garmin与Wahoo所在价格带正在被中国厂商从下沿切入;Wahoo的财务压力与Garmin的稳健形成对照,单纯卖硬件的中型玩家最脆弱。
高端碳纤轮组与车架是另一条线。中国厂商(Winspace、Farsports、Light Bicycle、Yoeleo等)以DTC模式直接触达欧美消费者,绕过经销商体系,用第三方风洞与撞击测试数据建立可信度,已经在“品牌溢价低于头部一半、性能差距小于10%”的区间站稳。这些企业通过DTC直连欧美消费者,以品牌内容、测试数据和渠道效率争取传统中端轮组的客户。
报告指出Assos、Rapha、Pas Normal Studios、MAAP等品牌把骑行服做成带有社群属性的高溢价品类,中国供应链(东莞、福建)既是这些品牌的代工方,也孵化出Monton(脉腾)、Santic(森地客)等自有品牌。对工厂的含义是:骑行服代工订单的买家既有国际高溢价品牌,也有国内正在从代工转品牌的厂商;后者的起订量可能更小、改版更频繁,但愿意为功能面料和工艺付溢价。
来源待核实报告点名Winspace、Farsports、Light Bicycle、Yoeleo等中国厂商以DTC模式直接触达欧美消费者,绕过经销商体系,用第三方风洞与撞击测试数据建立可信度,已经在“品牌溢价低于头部一半、性能差距小于10%”的区间站稳。对给这些厂商做代工或配套的工厂,含义是:这类客户对测试数据和一致性要求高,但订单不依赖传统经销商,返单节奏与DTC销量挂钩,需要工厂能配合小批量多批次。
来源待核实中端客户订单风险、物流成本波动与订单小型化是三项主要不确定。
第一项风险是中端客户订单风险。报告记录Signa Sports United申请破产、Wiggle CRC进入破产管理后被Frasers Group收购,欧洲中型整车品牌、区域性经销商集团与综合型外贸商在去库存中最先受挤压。对给这类客户做代工的工厂,含义是订单取消、账期拉长和压价会传导过来,不宜把产能押在单一中端欧洲客户上。
第二项风险是物流成本波动。报告指出物流成本占比上升且波动加剧,旺季附加费、清关查验与退货损耗让到岸成本越来越难提前锁定,外贸企业被迫把物流核算从一票多少钱升级为全链路成本体系[S3]。对工厂的含义是:报DDP或海外仓履约价时,旺季附加费和查验费可能吃掉利润,报价有效期和附加费条款要写清。
第三项风险是订单小型化带来的固定成本摊销压力。报告指出MOQ下降、打样频次上升,固定成本摊销压力从工厂向贸易商转移;能否把模具费、打样费在更多SKU与更多批次间摊薄,成为新的利润分水岭[S1]。小单快反要把打样、模具和换线成本计入报价,并按订单批量设置起订条件,确保订单增加时毛利仍可覆盖固定成本。
把上述风险落到工厂自身时,重点核对现有产能、客户结构、报价和近几批订单的物流成本。
报告记录Signa Sports United(旗下含Fahrrad.de、Probikeshop等)申请破产,Wiggle CRC进入破产管理后被Frasers Group收购。这两家都是欧洲重要的中端渠道与品牌集团。对给欧洲中型品牌做代工的工厂,含义是:客户库存减值和现金流问题会传导为订单取消、账期拉长和压价。接单前应核实客户库存与财务状况,不宜把产能押在单一中端欧洲客户上。
来源待核实报告指出物流成本占比上升且波动加剧,旺季附加费、清关查验与退货损耗让到岸成本越来越难提前锁定,外贸企业被迫把物流核算从一票多少钱升级为全链路成本体系。[S3]对工厂的含义是:报DDP或海外仓履约价时,旺季附加费和查验费可能吃掉利润,报价有效期和附加费条款要写清,不能按淡季运费报全年价。
先选具体产品,再用自家报价、包装和目标市场要求做测算。
先选产品线:头盔/护具、灯/码表、锁/货架、E-bike电气件或骑行服。询盘要问清型号兼容、尺寸、目标市场和预计数量。
报价同时列MOQ、样品与模具费、包装尺寸、每箱数量、毛重体积、交期和贸易条款。带电产品先核运输文件;头盔和灯具按销售国家及渠道确认测试要求,不能用其他品类的证书替代。
物流占比和500件模具摊销仅作测算示例。报价时按具体产品、包装尺寸、出货批量和运输线路重算到岸成本。
报告给出打样费约3000元、模具费约8000元、首批500件单件摊销22元的通行口径,但明确这是国内批发采购通行口径,不是某家工厂的真实成本。[S1]工厂需要用自己的模具报价、首批批量和良率重算单件摊销。如果自家模具费高于8000元或首批批量小于500件,单件摊销会高于22元,小单报价要相应上调。
报告提到ABUS、Kryptonite在安全认证与渠道上有壁垒,MIPS这类安全技术供应商渗透率提升,说明头盔、锁具等品类的认证是竞争挡板。但报告未列出具体认证清单与费用。资料不足,建议工厂按目标市场自行核实头盔、锁具、车灯等品类的认证要求与成本,再决定是否接对应市场的单。
来源待核实头盔要确认尺寸、材料、目标市场测试和包装;车灯/码表确认供电、防水、接口与兼容;E-bike零件确认电压、匹配车型和电池运输资料;骑行服确认面料、尺码表和样衣。再按同一口径索取MOQ、交期、箱规和报价。具体准入要求按目的地核实。
来源待核实本页基于公开资料整理;没有可靠支撑的地方会明确保留“待核实”。